Sinistres et indemnisation
Accident de voiture : constat et déclaration
Après un accident voiture, découvrez les gestes de protection, le constat amiable, la déclaration et les étapes pour défendre votre indemnisation.
10 min de lecture
4,5sur 5793 votes
- 8,7Klecteurs
- 40en ce moment
- 259partages
Après un accident de voiture, protégez d’abord les personnes et les lieux : allumez les feux de détresse, mettez-vous à l’abri si cela est possible et alertez les secours en cas de blessure, de danger ou de circulation perturbée. Prenez ensuite des photos, échangez les informations utiles et remplissez un constat amiable sans signer un document inexact. Déclarez enfin le sinistre à votre assureur dans les 5 jours ouvrés. La responsabilité et les garanties prévues au contrat déterminent la prise en charge des réparations.
Que faire immédiatement après un accident de voiture ?
Un accident de la circulation peut provoquer un suraccident, notamment sur une route rapide, dans un virage ou à proximité d’un carrefour. La première décision ne concerne donc ni l’assurance ni le constat : elle consiste à éviter une nouvelle collision. Immobilisez le véhicule seulement si cela ne crée pas de danger supplémentaire, activez les feux de détresse et éloignez les occupants de la chaussée quand les conditions le permettent.
Si une personne est blessée, inconsciente, désorientée ou se plaint de douleurs importantes, contactez les secours. Ne déplacez pas une victime sauf danger immédiat, par exemple un incendie ou un risque de choc imminent. Les gestes de premiers secours doivent rester adaptés à ce que vous savez faire : alerter, protéger, rassurer et suivre les consignes données par les services d’urgence est plus utile qu’une intervention hasardeuse. Lors d’un accident corporel, les forces de l’ordre peuvent également recueillir les circonstances et les témoignages.
Quand personne n’est blessé, observez avant de déplacer les véhicules. S’ils bloquent une voie dangereuse et que leur déplacement peut se faire sans risque, photographiez leur position, les dégâts, les marquages au sol, la signalisation et les plaques d’immatriculation, puis garez-vous dans un endroit sûr. Relevez le nom et les coordonnées des témoins, sans les forcer à prendre parti. Une vidéo de la zone ou des photographies datées peuvent aider à reconstituer les faits, mais elles ne remplacent pas un constat correctement renseigné.
- Protéger les personnes, le véhicule et la circulation.
- Alerter les secours s’il y a blessure, danger, délit de fuite ou trouble à l’ordre public.
- Constater les faits avec des photos, des témoins et les informations des véhicules.
- Ne pas reconnaître une responsabilité oralement sous la pression.
- Conserver les documents et transmettre une déclaration même en cas de désaccord.
Faites maintenant une vérification simple : notez l’heure, le lieu précis, le sens de circulation de chaque véhicule et l’état apparent des personnes. Ces éléments seront précieux lorsque vous remplirez le constat et lorsque l’assureur étudiera le dossier.
Constat amiable et déclaration de sinistre : les informations qui comptent
Le constat amiable décrit les circonstances, il ne décide pas à lui seul de la responsabilité. Chaque conducteur remplit sa colonne, indique son assureur, son véhicule, les dégâts visibles et le croquis. Cochez uniquement les cases qui correspondent réellement à la manœuvre effectuée. La rubrique observations permet de signaler un désaccord, l’existence de témoins, une configuration particulière ou un refus de signer de l’autre conducteur.
Le e-constat peut simplifier la transmission pour certains accidents matériels impliquant des véhicules immatriculés et assurés en France. Lorsque l’application ne convient pas, notamment si plusieurs véhicules sont concernés, si un conducteur étranger est impliqué ou si la situation est complexe, le constat papier reste adapté. En cas de refus de l’autre partie, relevez sa plaque, son identité si elle est communiquée, les coordonnées des témoins et envoyez votre propre version des faits. Un constat signé ne doit jamais être modifié après coup sans l’accord des deux conducteurs.
La déclaration de sinistre doit parvenir à l’assureur dans les 5 jours ouvrés suivant l’accident. Ajoutez le constat, les photos, les témoignages éventuels, le récépissé établi par les forces de l’ordre s’il existe, ainsi que tout document demandé. Prévenez aussi votre assureur si des objets transportés ont été endommagés, car leur couverture dépend souvent de garanties distinctes.
Pour compléter votre dossier après un choc dont vous n’êtes pas responsable, consultez les démarches utiles pour un conducteur victime afin d’identifier les justificatifs et les interlocuteurs à solliciter.
| Élément | À indiquer ou transmettre | Précaution utile |
|---|---|---|
| Constat amiable | Circonstances, croquis, identités, assurances, dégâts visibles | Relire avant signature et inscrire les réserves dans les observations |
| Photos | Position des véhicules, dégâts, chaussée, signalisation | Prendre des vues larges puis rapprochées, sans vous mettre en danger |
| Témoins | Nom et moyen de contact | Noter leurs déclarations spontanées sans les orienter |
| Déclaration | Constat et pièces justificatives dans les 5 jours ouvrés | Conserver une copie de chaque envoi |
Votre action concrète : avant de quitter les lieux, vérifiez que vous disposez au minimum de l’immatriculation, de l’identité du conducteur, de son assureur, des circonstances et de photos exploitables. Puis envoyez votre déclaration sans attendre que les réparations soient chiffrées.
Responsabilité, franchise et réparations après un accident matériel
L’assurance responsabilité civile indemnise les dommages causés aux tiers lorsque vous êtes responsable. Elle ne finance pas automatiquement les dégâts de votre propre voiture. La prise en charge de ces derniers dépend de la garantie dégâts matériels souscrite, par exemple une garantie dommages collision ou une formule tous risques, et des exclusions de votre contrat.
La responsabilité peut être entière, partagée ou contestée. L’assureur analyse le constat, les déclarations, les photos, les témoignages et parfois les éléments recueillis par les autorités. Un conducteur qui a commis une manœuvre non conforme, franchi une priorité ou perdu le contrôle de son véhicule peut être retenu responsable. Dans un accident seul, le constat reste utile pour déclarer les dégâts et préciser les circonstances.
La franchise est la part qui reste à votre charge selon les conditions du contrat. Son application varie notamment selon votre responsabilité, la garantie mobilisée et la présence d’un tiers identifié. Le bonus-malus, lui, concerne l’évolution de la cotisation selon les règles applicables au sinistre responsable. Il ne faut pas le confondre avec la franchise, qui touche le montant versé au moment du dossier.
Le choix du niveau de couverture avant un sinistre change concrètement la situation après un choc. Les garanties auto qui protègent réellement les dommages du véhicule permettent de comprendre ce qui complète la responsabilité civile. Si vous hésitez entre plusieurs formules, les différences entre tiers, tiers étendu et tous risques éclairent aussi le niveau de protection contre les dégâts matériels.
Lorsqu’un conducteur prend la fuite, restez sur place si cela est sûr, contactez les forces de l’ordre et recueillez les éléments disponibles : plaque, description du véhicule, photos, témoins et vidéos accessibles légalement. Si le responsable n’est pas assuré ou demeure inconnu, l’indemnisation peut obéir à un parcours spécifique. L’assureur peut vous orienter, mais la nature des dommages et les circonstances restent déterminantes.
Votre action concrète : relisez les garanties et les montants de franchise figurant sur vos conditions particulières. Dans votre déclaration, séparez clairement ce que vous avez vu de ce qui vous a été rapporté, afin de limiter les incohérences du dossier.
Expertise automobile, réparabilité et valeur de remplacement
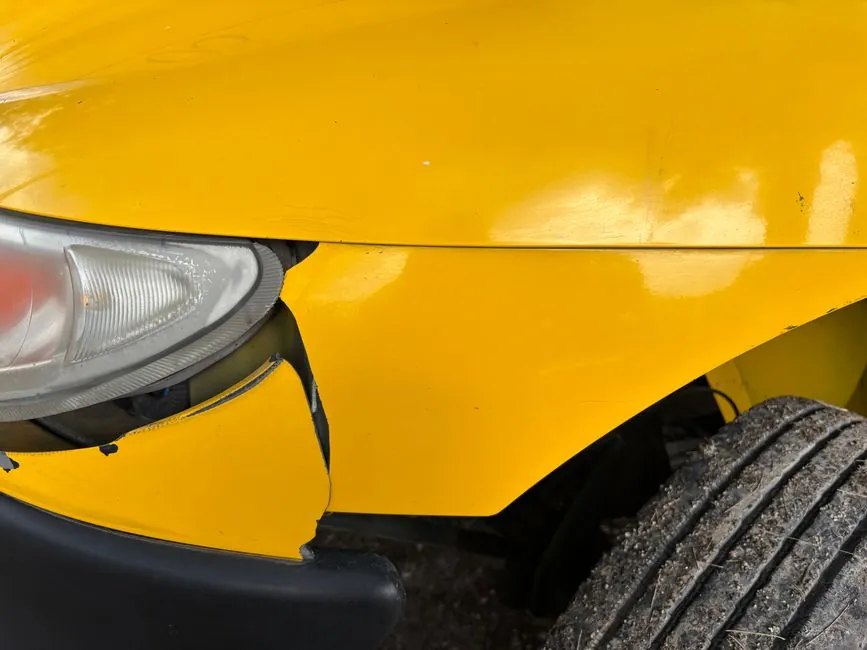
Après un accident de voiture, l’assureur peut mandater un expert automobile afin d’évaluer les dégâts, d’estimer le coût des réparations et de vérifier les conditions de sécurité du véhicule. L’expert examine généralement les dommages visibles, mais peut demander un démontage ou des informations complémentaires si des dégâts cachés sont possibles. Son rapport peut être établi dans un délai habituel de 8 à 12 jours calendaires, variable selon la disponibilité du véhicule, du réparateur et la complexité du sinistre.
À lire aussi
L’expertise ne se limite pas à additionner des pièces. Elle apprécie la réparabilité technique et économique. Quand le montant des travaux devient supérieur à la valeur du véhicule avant le sinistre, le véhicule peut être considéré comme économiquement irréparable. L’évaluation s’appuie alors sur la valeur de remplacement à dire d’expert, souvent appelée VRADE : il s’agit d’une estimation de la somme nécessaire pour retrouver un véhicule équivalent sur le marché, compte tenu notamment de son état et de ses équipements.
La vétusté peut influencer certains postes, surtout pour des éléments qui s’usent dans le temps. Demandez le détail du calcul si l’offre vous paraît insuffisante : valeur retenue, annonces de comparaison, frais éventuels, réparations chiffrées et franchise appliquée. Ne lancez pas de réparation non validée lorsque le contrat ou l’assureur prévoit une expertise préalable, sauf mesure d’urgence nécessaire pour protéger le véhicule.
Vous pouvez contester une conclusion technique ou une proposition d’indemnisation. Commencez par une réclamation écrite et argumentée, avec factures, photos, annonces pertinentes ou avis de réparation. Une contre-expertise, puis si nécessaire une expertise amiable contradictoire ou une expertise judiciaire, peuvent être envisagées selon l’enjeu du dossier. En cas de désaccord persistant, le médiateur des assurances peut constituer une voie de recours amiable après les démarches prévues auprès de l’assureur.
Votre action concrète : demandez une copie du rapport ou de ses éléments essentiels, comparez chaque poste avec vos documents et formulez par écrit les points précis que vous contestez. Gardez la trace de tous les échanges et des dates de réponse.
Indemnisation et délais : suivre son dossier sans perdre ses droits
Après la déclaration, l’assureur vérifie les garanties, recueille les pièces et peut organiser une expertise. Pour les dommages matériels, une offre d’indemnisation peut intervenir après cette instruction. Le délai maximal de 3 mois évoqué dans le parcours d’indemnisation dépend de la situation et des informations disponibles : un dossier incomplet, une responsabilité contestée ou des dommages corporels peuvent modifier le calendrier.
Les blessures demandent une attention particulière. La santé et la sécurité priment sur les questions d’assurance : consultez les professionnels de santé ou les services d’urgence adaptés lorsque votre état le nécessite, puis conservez les documents médicaux et justificatifs liés à l’accident. L’indemnisation des dommages corporels repose sur une évaluation individualisée, notamment selon les séquelles, les dépenses, les pertes subies et les responsabilités. Évitez de signer une proposition dont vous ne comprenez pas la portée.
Les passagers, piétons, cyclistes et autres usagers vulnérables ne se trouvent pas dans la même situation qu’un conducteur responsable. Les règles applicables au droit à indemnisation dépendent du rôle de chacun et des circonstances. Une demande précise, accompagnée de justificatifs, facilite le traitement mais ne garantit pas un montant particulier.
Si l’assureur refuse une prise en charge ou présente une offre contestée, répondez par écrit avec les pièces utiles. Les délais de contestation prévus par le contrat et le délai de 2 ans pour engager une action contre l’assureur doivent être vérifiés rapidement, car leur point de départ dépend du dossier. N’attendez pas la fin des réparations pour signaler votre désaccord.
Votre action concrète : établissez une chronologie avec la date de l’accident, de la déclaration, des échanges, de l’expertise et de chaque offre. Cette liste vous aide à relancer l’assureur de façon factuelle et à repérer un délai qui approche.
Prévenir les accidents de la route et mieux réagir aux situations à risque
La prévention commence par une conduite adaptée aux conditions, à la visibilité et au partage de la route. Vitesse inadaptée, alcool, fatigue, distraction, perte de contrôle, choc frontal ou refus d’obtempérer sont des circonstances qui peuvent avoir des conséquences très graves. À proximité des piétons, cyclistes et deux-roues motorisés, augmentez les marges de sécurité et anticipez les changements de trajectoire.
Avant de prendre la route, assurez-vous que les occupants sont correctement attachés, que la visibilité est suffisante et que le véhicule peut circuler en sécurité. En cas de panne ou d’accident, le danger ne disparaît pas avec l’arrêt du véhicule : la circulation, la météo et le manque de visibilité peuvent accroître le risque de suraccident. Les données publiques de cartographie des accidents corporels enregistrés par les forces de l’ordre permettent de mieux connaître les zones et configurations où des accidents se produisent, sans prédire à elles seules le danger d’un trajet.
Les conducteurs de moto sont particulièrement exposés lors d’une collision avec une voiture. Pour adapter la protection à la cylindrée et à l’usage, il est utile de comparer les contrats adaptés aux différents types de deux-roues, notamment pour les garanties qui interviennent après un accident.
Votre action concrète : avant chaque trajet, éliminez les sources de distraction, prévoyez une pause si la fatigue apparaît et gardez une distance permettant de réagir. En cas d’incident, souvenez-vous que la protection des victimes et la sécurisation des lieux passent avant les preuves matérielles.
Quand faut-il envoyer le constat après un accident de voiture ?
Le sinistre doit être déclaré à l’assureur dans les 5 jours ouvrés suivant l’accident. Envoyez le constat et les pièces disponibles sans attendre, même si l’autre conducteur refuse de signer ou si tous les dégâts ne sont pas encore connus.
Qui paie les réparations lorsque je ne suis pas responsable ?
La prise en charge dépend de l’identification du responsable, de son assurance et des garanties applicables. Si le tiers est identifié et responsable, son assurance responsabilité civile peut indemniser vos dommages matériels selon les règles du dossier.
Suis-je indemnisé si je suis responsable de l’accident ?
Les dommages causés aux tiers relèvent en principe de la responsabilité civile. Pour vos propres dégâts, l’indemnisation dépend des garanties souscrites, comme les dommages collision ou tous risques, et de la franchise éventuellement applicable.
Comment savoir si je suis en tort après une collision ?
La responsabilité est appréciée par les assureurs à partir du constat, des déclarations, des preuves et des règles de circulation. Ne cochez que les circonstances exactes sur le constat et ajoutez une observation si vous n’êtes pas d’accord avec l’autre conducteur.
L’auteur
Spécialiste budget assurance
Je calculs l'effet réel des franchises et du bonus-malus sur la prime annuelle. Je préfère les chiffres vérifiables aux promesses de prix cassés.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5793 votes
Commentaires
Soyez le premier à réagir.