Aller au contenu

Comprendre son contrat, comparer les garanties qui servent vraiment, savoir quoi faire le jour du sinistre.

Assurance auto et moto

Comprendre votre contrat, défendre votre indemnisation

Franchise, vétusté, tiers étendu, recours : nous nommons les choses et donnons un ordre de grandeur en euros. Des guides ecrits par des journalistes, pas par des assureurs.

Claire VasseurNicolas PerrinSofia MarchandThomas LemoineInès Rocher

5 journalistes et 12 guides publiés

Ce que le site représente aujourd'hui

Quatre repères vérifiables, remis à jour à chaque publication.

4,9 /5

Note moyenne des lecteurs

349 avis vérifiés sur les douze derniers mois

7 069

Conducteurs accompagnés

Tous dossiers confondus, auto et moto

7 ans

Années d'expérience éditoriale

Contrats auto et moto analysés sans interruption

289 / mois

Devis et contrats étudiés

Moyenne mensuelle des dossiers de lecteurs

Widget

Tiers étendu ou tous risques : le comparatif à bascule

La question du renouvellement. Basculez d'une formule à l'autre : les garanties, la cotisation indicative et le véhicule concerné change.

Tiers étendu

Cotisation annuelle indicative : de 380 à 640 euros par an

Plutôt pour : Citadine de plus de huit ans, véhicule peu roulé, second véhicule

  • Responsabilité civile et défense pénale
  • Vol et incendie
  • Bris de glace
  • Assistance de base, souvent optionnelle

Les dommages à votre véhicule restent à votre charge, même sans responsabilité de votre part.
Tous risques

Cotisation annuelle indicative : de 700 à 1 400 euros par an

Plutôt pour : Véhicule de moins de cinq ans, financement ou location longue durée

  • Tout le tiers étendu
  • Dommages tous accidents, même en tort
  • Catastrophes naturelles et technologiques
  • Assistance et véhicule de remplacement

La franchise et la vétusté s'appliquent à chaque sinistre : le prix payé ne veut pas dire remboursé.

Verdict pour un véhicule de faible valeur : au-dessous de 4 000 euros de côté, la cotisation tous risques dépasse souvent l'indemnisation espérée. Un tiers étendu bien choisi suffit dans la plupart des cas.

Verdict pour un véhicule récent : si le véhicule vaut plus de 12 000 euros ou s'il est en location longue durée, les dommages tous accidents deviennent le cœur du contrat. Vérifiez la franchise avant la cotisation.

Calculateur

Franchise et reste à charge : ce que vous payez vraiment

Saisissez les dommages, votre franchise et la vétusté retenue. Le calcul se fait dans votre navigateur, sans envoi de données.

Vos données de sinistre

Aucune donnée ne quitte votre appareil : le résultat est calculé sur place.

Reste à charge estimé

400 €

Ce que l'assureur rembourse

2 800 €

Le reste à charge est la plus élevée de deux sommes : votre franchise, ou la part de vétusté que l'expert déduit de la valeur de remplacement. Il ne peut jamais dépasser les dommages constatés.

Une franchise de 150 euros au lieu de 400 fait baisser l'indemnisation potentielle de 250 euros, mais augmente la cotisation annuelle. Comparez les deux sur trois ans avant de choisir.

Garanties et options

Les garanties qui comptent vraiment

Six garanties reviennent dans presque tous les contrats auto et moto. Voici ce qu'elles couvrent, et ce qu'il faut vérifier avant de les payer.

Responsabilité civile

Le socle obligatoire : elle indemnisé les degats causes aux autres, personnes et biens. Sans elle, rouler est interdit.

Vol et incendie

Utile si le véhicule dort dehors ou dans un secteur ou le vol est fréquent. Vérifiez le délai de carence à la souscription.

Bris de glace

Pare-brise, vitres latérales et optiques. La franchise est souvent plus basse que celle des dommages, ce qui la rend rentable.

Assistance

Remorquage, dépôt, véhicule de remplacement. Regardez la distance incluse et ce qui se passe hors de votre région.

Défense pénale et recours

Elle prend le relais quand vous n'êtes pas responsable et que le tiers contesté. Couteuse à l'unité, peu chère en option.

Garantie du conducteur

Elle couvre le conducteur lui-même, ce que la responsabilité civile ne fait jamais. A vérifier si vous roulez seul et souvent.

Notre méthode

Comment on décrypte un contrat

Trois étapes, les mêmes pour un citadin en citadine et pour un motard en roadster.

Contrat d'assurance auto annote sur un bureau
  1. 1 On lit les conditions générales, pas la brochure

    Le devis met en avant dix lignes. Les conditions générales disent ce qui est exclu, la franchise exacte et le délai de déclaration. C'est là que se joue l'indemnisation.

  2. 2 On ramène chaque garantie à votre usage réel

    Stationnement, kilométrage annuel, valeur du véhicule, présence d'un deuxième conducteur : quatre données suffisent a écarter la moitié des options proposées.

  3. 3 On chiffre le reste à charge avant de signer

    Franchise plus vétusté donnent la somme qui restera à votre charge le jour du sinistre. Tant qu'elle n'est pas chiffrée, la cotisation ne veut rien dire.

À la une

L'article à la une

Le guide le plus lu du moment, relu à chaque mise à jour du site.

Journal

Les derniers guides publiés

Chaque article part d'une situation réelle et donne un ordre de grandeur en euros.

Widget

Déclarer un sinistre : la checklist par situation

Cinq situations, cinq listes à cocher et le délai légal rappelé. Cochez au fur et à mesure, rien n'est envoyé.

Déclaration au contrat dans les cinq jours ouvrés qui suivent le sinistre

Même délai de cinq jours ouvrés, même si vous n'êtes pas en tort

Deux jours ouvrés pour déclarer le vol, et dépôt de plainte sans attendre

Cinq jours ouvrés, intervention souvent directe sans avance de frais

Dix jours à compter de la publication de l'arrêté au Journal officiel

Procedure

La frise d'un sinistre, du constat au recours

Six jalons. Le trait se remplit au fur et à mesure que vous descendez la page.

  1. Le constat sur place

    Rempli avec l'autre conducteur, signé même en cas de désaccord, photos à l'appui.

  2. La déclaration à l'assureur

    Cinq jours ouvrés en général, par le canal indiqué au contrat.

  3. L'expertise du véhicule

    Vous pouvez demander une expertise contradictoire et présenter vos factures d'entretien.

  4. L'offre d'indemnisation

    Elle détaillé la valeur de remplacement, la vétusté et la franchise retenues.

  5. L'accord ou le désaccord

    Un désaccord s'écrit, chiffres à l'appui, dans le délai indique par l'assureur.

  6. Le recours

    Médiateur de l'assurance, puis juge des contentieux si le dossier le justifie.

Dossier de sinistre : constat, expertise et indemnisation

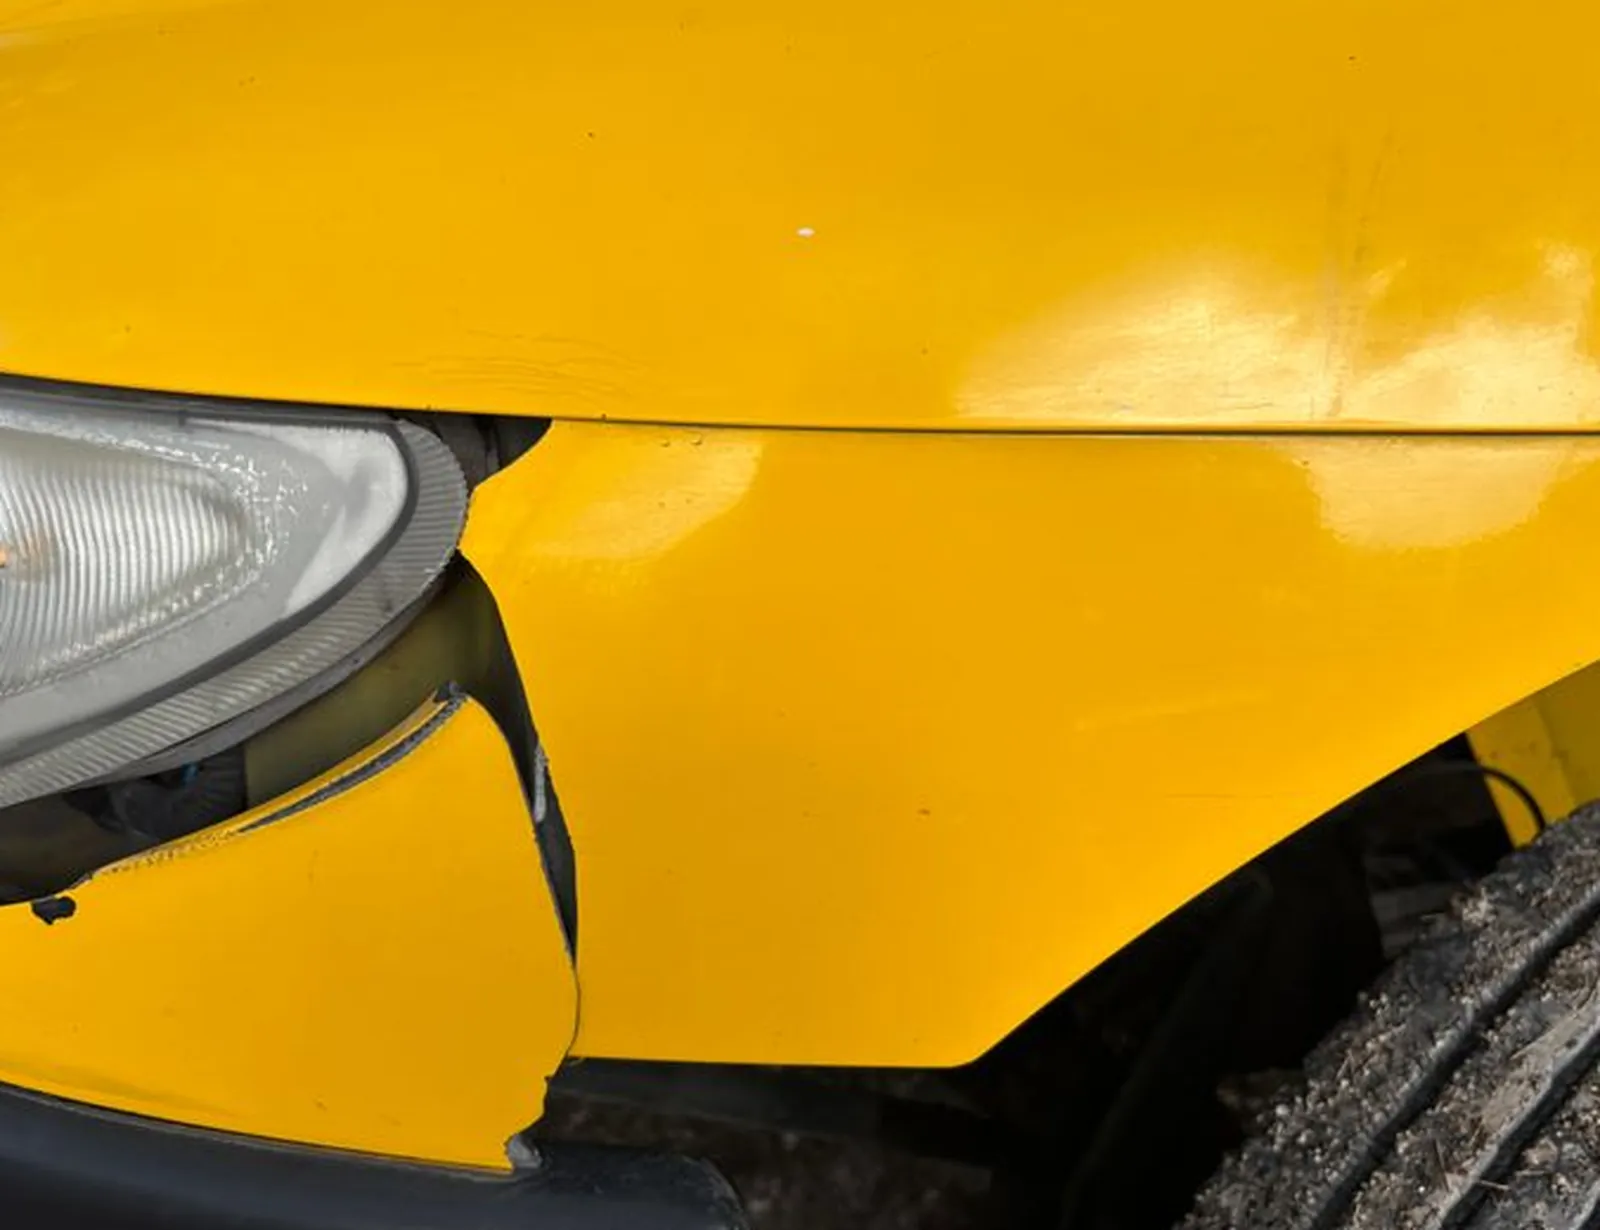
Un dossier de sinistre se joue sur des dates et des montants. Nous avons rassemble dans la rubrique sinistres et indemnisation les délais et les recours possibles.

Avis

Témoignages de lecteurs

349 avis vérifiés, note moyenne de 4,9 sur 5. Chaque lecteur indique sa situation et ce qu'il a obtenu.

J'ai compris pourquoi ma garantie dommages tous accidents ne me servait à rien sur une voiture cotée 2 900 euros. J'ai supprimé le vol et le bris de glace et gardé l'assistance.

410 euros économisés sur la cotisation annuelle

C Claire M. Nantes · Citadine de dix ans, contrat tous risques depuis la concession

Le guide sur le recours m'a donne l'ordre des lettres a envoyer. J'ai demande l'expertise contradictoire et refusé la première offre.

1 850 euros récupérés sur l'indemnisation

K Karim B. Villeurbanne · Accident non responsable contesté par l'assureur adverse

Je ne savais pas que l'équipement du motard pouvait être couvert. J'ai ajoute l'option casque et gants pour un supplement raisonnable.

620 euros de franchise ramenés à 180 euros

E Elodie R. Quimper · Scooter 125 utilisé toute l'année pour les trajets domicile travail

La checklist vol m'a fait déposer plainte le jour même et déclarer le sinistre dans les deux jours. Le dossier a été instruit sans discussion.

Dossier clos en 34 jours

D Damien L. Strasbourg · Vol de moto retrouvée abîmée trois semaines plus tard

Le comparatif à bascule m'a évité de payer un tous risques inutile. J'ai gardé la défense pénale et le bris de glace, rien de plus.

672 euros de cotisation la première année

S Sonia T. Montpellier · Jeune conductrice, première voiture assurée au tiers

La date limite était bien dans mes conditions générales, je ne l'avais jamais lue. La lettre type m'a fait gagner une heure.

Résiliation effective en 12 jours

H Herve P. Laval · Resiliation a échéance pour changer d'assureur
Cas clients

Cas clients et litiges

Quatre situations de départ que nous retrouvons chaque semaine, avec la réponse que nous donnons.

Jeune conducteur avec une citadine d’occasion

Privilégier un tiers étendu avec franchise raisonnable et comparer les options vol et bris de glace.

Lire la rubrique Assurance auto

Motard occasionnel qui roule surtout le week-end

Vérifier les restrictions de kilométrage et les garanties en cas de vol, souvent sensibles pour les deux-roues.

Lire la rubrique Assurance moto

Conducteur secondaire déclaré sur le contrat d’un proche

Faire inscrire précisément la fréquence d’usage et conserver une trace écrite de l’accord de l’assureur.

Lire la rubrique Garanties et options
Notre équipe

L'équipe éditoriale

Cinq journalistes, chacune et chacun avec son terrain. Chaque guide publié porte son nom et renvoie à sa page.

Portrait de Claire Vasseur Claire Vasseur Rédactrice assurance auto Garanties auto et lecture des conditions générales 3 guides publiés Portrait de Nicolas Perrin Nicolas Perrin Analyste assurance moto Deux-roues, du scooter 125 à la sportive 3 guides publiés Portrait de Sofia Marchand Sofia Marchand Conseillère en indemnisation Sinistres, expertise et recours 2 guides publiés Portrait de Thomas Lemoine Thomas Lemoine Spécialiste budget assurance Franchises, bonus-malus et cotisations 2 guides publiés Portrait de Inès Rocher Inès Rocher Journaliste réglementation Obligations d'assurance et droits des assurés 2 guides publiés

La rédaction en entier

La rédaction d'Assurance Voiture Moto est composée de journalistes spécialisés en assurance et mobilité. Nous testons les contrats, décortiquons les clauses et recueillons les témoignages des lecteurs. Notre objectif est de rendre l'assurance auto et moto accessible à tous. Nous ne publions pas de classements sponsorisés. Chaque article est le fruit d'une recherche documentaire et d'une analyse comparative. Nous citons nos sources et datons nos mises à jour. La ville de l'éditeur n'est jamais mentionnée : notre siège est une adresse légale, pas un argument. Si vous avez une question ou un litige, écrivez-nous. Nous ne fournissons pas de conseil juridique personnalisé, mais nous pouvons orienter vos recherches. Votre confiance est notre priorité.

Voir la page équipe
Méthode

Notre méthode et nos engagements

Comment nous travaillons, et ce que nous nous interdisons.

  1. 1 Analyse des contrats et des garanties Nous décortiquons les conditions générales et particulières des contrats auto et moto. Notre objectif est d'identifier les garanties réellement utiles, les exclusions fréquentes et les pièges. Nous nous appuyons sur les textes réglementaires et les retours de sinistres.
  2. 2 Comparaison des offres du marché Nous comparons les formules, les franchises et les services d'assistance. Nous ne privilégions aucune marque. Les critères retenus sont le rapport qualité-prix, la clarté des garanties et la réactivité en cas de sinistre, selon les témoignages recueillis.
  3. 3 Défense de l'assuré en cas de litige Nous expliquons les démarches pour contester une indemnisation ou une résiliation. Nos articles détaillent les recours amiables et les recours devant le médiateur. Nous rappelons les délais et les documents à fournir pour faire valoir ses droits.
  4. 4 Mise à jour réglementaire La législation évolue : loi Hamon, convention IRSA, bonus-malus. Nous actualisons nos contenus en fonction des réformes. Chaque article est daté et vérifié par la rédaction pour garantir une information fiable et à jour.

Indépendance éditoriale

Nous ne recevons aucune rémunération des assureurs pour nos classements ou nos avis. Nos contenus sont rédigés en toute impartialité, dans l'intérêt des assurés.

Transparence des sources

Nous citons nos sources réglementaires et législatives. Chaque article est daté et mis à jour. Nous signalons les évolutions qui impactent les contrats.

Utilité concrète

Nos articles visent à aider le lecteur à décrypter son contrat, comparer les garanties et défendre son dossier. Nous privilégions les exemples pratiques et les démarches pas à pas.

Respect du lecteur

Nous n'utilisons pas de jargon inutile. Nous expliquons les termes techniques. Nous répondons aux questions des lecteurs dans la mesure du possible, sans promettre de conseil personnalisé.

FAQ

Questions fréquentes

Les six questions qui reviennent le plus dans nos messages de lecteurs.

Quelle est la différence entre tiers, tiers étendu et tous risques ?

Le tiers couvre uniquement les dommages causés aux autres. Le tiers étendu ajoute vol et bris de glace. Le tous risques inclut en plus les dommages à votre véhicule, même si vous êtes responsable. Le choix dépend de la valeur de votre véhicule et de votre budget.

Comment fonctionne la franchise en cas de sinistre ?

La franchise est la somme qui reste à votre charge lors d'un sinistre. Par exemple, si les réparations coûtent 800 euros et que la franchise est de 300 euros, l'assureur rembourse 500 euros. Une franchise élevée réduit la cotisation mais augmente votre reste à charge.

Le bonus-malus est-il transférable d'une assurance à une autre ?

Oui, votre coefficient de bonus-malus vous suit. Lorsque vous changez d'assureur, le nouveau récupère votre relevé d'informations. Il tient compte des sinistres responsables des cinq dernières années. Un malus met du temps à disparaître, généralement après deux ans sans accident responsable.

Que faire en cas d'accident non responsable ?

Remplissez un constat amiable avec l'autre conducteur, en notant bien les circonstances. Déclarez le sinistre à votre assureur dans les cinq jours ouvrés. Fournissez les photos et le constat. Votre assureur se retournera contre l'assureur adverse pour obtenir l'indemnisation intégrale, sans impact sur votre bonus.

L'assurance moto couvre-t-elle le vol ?

Seulement si vous avez souscrit la garantie vol, souvent incluse dans les formules tous risques ou intermédiaires. La garantie vol rembourse la valeur du deux-roues selon un barème de vétusté, après déduction de la franchise. Vérifiez les conditions, notamment le stationnement et le dispositif antivol exigé.

Peut-on résilier son contrat auto à tout moment ?

Depuis la loi Hamon, vous pouvez résilier après un an d'engagement, sans frais ni justification. Il suffit de notifier l'assureur par lettre recommandée. La résiliation prend effet un mois après. Vous devez ensuite fournir un relevé d'informations à votre nouvel assureur.

Nous écrire

contact@assurance-voiture-moto.com

Envoyer un message

Nous appeler

03 04 18 75 07 · Lu-Ve 09:00-18:00

Appeler la rédaction

Suivre le journal

Le fil des guides publiés, sans adresse à laisser.

Ouvrir le flux

Passer à l'action

Un contrat à relire ?

Envoyez-nous votre situation : nous répondons en trois jours ouvrés, avec les garanties a vérifier et un ordre de grandeur en euros.